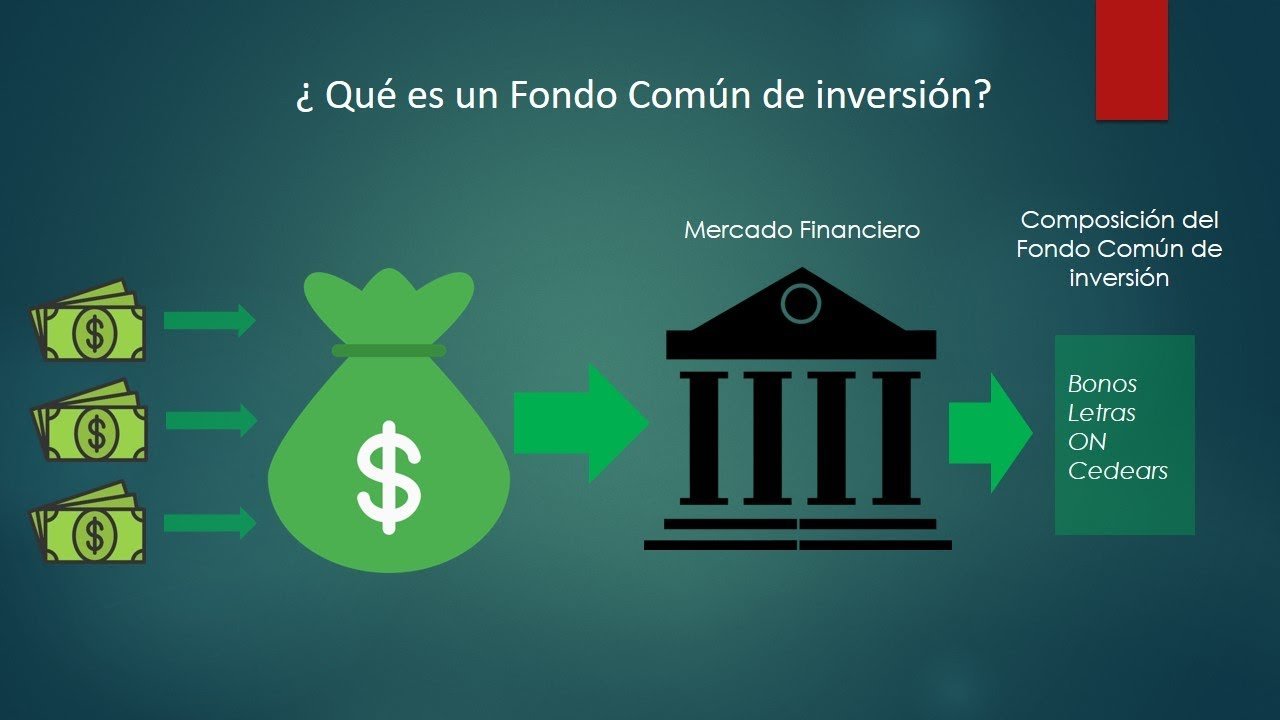
Los Fondos Comunes de Inversión (FCI) revelan que el 56,8% de los activos administrados está en fondos money market, mientras que un 36% se encuentra en estrategias de renta fija. En contraposición, solo un 2% se destina a acciones, lo que destaca una preferencia por instrumentos de bajo riesgo y alta liquidez. El argentino parece aún reacio a adoptar un enfoque de inversión más agresivo, aunque las opciones de renta fija van ganando terreno frente a las alternativas más tradicionales.
“El núcleo sigue siendo conservador. La mayoría del ahorro se dirige a plazos fijos o FCI conservadores, mostrando que la mayor parte sigue en instrumentos de baja volatilidad”, manifestó un asesor financiero. Sin embargo, el experto aclara que hay un grupo creciente que comienza a invertir en Cedears, acciones y bonos como forma de diversificación.
A pesar del enfoque de seguridad prevalente entre los ahorristas, la llegada de nuevas herramientas financieras está modificando gradualmente sus hábitos de inversión. “El ahorrista ha evolucionado desde la simple compra de dólares y la realización de plazos fijos a una cartera diversificada que incluye FCI, bonos, acciones y Cedears. Incluso algunos incursionan en criptoactivos”, destacó el asesor financiero.
Este cambio responde a varios factores, como una mayor conciencia sobre cómo la inflación erosiona el poder adquisitivo y la facilidad de operar a través de billeteras virtuales y brokers digitales, que han facilitado el acceso al mercado de capitales a millones.
En este entorno, persisten dos comportamientos distintos. Según un experto en finanzas, hay quienes priorizan mantener liquidez para el corto plazo y quienes buscan alternativas para proteger sus ahorros ante la inflación o una posible subida del dólar.
Los datos más recientes indican que se está produciendo un movimiento desde la liquidez inmediata hacia instrumentos que pueden ofrecer mayores retornos. Aunque los fondos money market siguen siendo populares, las estadísticas del Banco Central señalan que al cierre de 2025 había 26,5 millones de cuentas con saldos invertidos en estos fondos. Además, prevalece la tendencia hacia depósitos a corto plazo, con el 92,1% de los plazos fijos en pesos colocados entre 30 y 44 días.
No obstante, el panorama ha comenzado a transformarse en 2026. Según la Cámara Argentina de Fondos Comunes de Inversión, en julio los fondos de renta fija experimentaron ingresos netos de aproximadamente $ 1,45 billones, mientras que los fondos money market sufrieron rescates por cerca de $ 705.000 millones.
Este cambio es significativo. En lo que va del año, los fondos de renta fija han acumulado ingresos por casi $ 9,96 billones, lo que representa un crecimiento del 52,4% respecto a diciembre de 2025. “Esto demuestra que las LECAP, los instrumentos CER y los fondos de renta fija están ganando popularidad, mientras que el plazo fijo tradicional ha perdido atractivo comparativo”, afirmó el experto.
El mismo experto sugiere que un fondo común de renta fija de corta duración que combine activos a tasa fija con instrumentos ajustados por CER puede ser una de las mejores alternativas para hacer rendir los pesos en los próximos meses. “Esta combinación permite cubrir dos escenarios: si la inflación disminuye, las LECAP ofrecen una tasa nominal atractiva; si la inflación se mantiene alta o se acelera, el componente CER ayuda a conservar el poder adquisitivo”, explicó.
La principal ventaja radica en la diversificación y la posibilidad de rescatar el dinero generalmente en un plazo de 24 a 48 horas. Sin embargo, hay que tener en cuenta que el rendimiento no está garantizado y las cuotapartes pueden fluctuar.
El crecimiento de los instrumentos a tasa fija también ha cobrado impulso, algo que resultaba impensable hace algunos años. “Con la desaceleración de la inflación y un tipo de cambio estable, estos instrumentos han comenzado a ser considerados con mayor confianza”, añadió el especialista.
Dentro de las opciones conservadoras, los plazos fijos UVA también han resurgido como una alternativa viable. Se consideran adecuados para quienes desean preservar su poder adquisitivo y pueden mantener su capital inmovilizado por un mínimo de 90 días. No obstante, pierde atractivo si la inflación sigue decreciendo y presenta limitaciones de liquidez.
La cuestión del dólar sigue siendo fundamental para los ahorristas, aunque los especialistas aseguran que actualmente existen variadas alternativas más allá de la dolarización. “Si se dispone de pesos sobrantes, en vez de asumir que comprar dólares es la única opción, sugiero evaluar un espectro más amplio dentro del mercado”, indicó un experto financiero.
Este profesional recomienda considerar bonos corporativos de empresas como YPF o Pampa Energía, fondos en dólares enfocados en bonos latinoamericanos y, para inversores más sofisticados, la exposición a oro y plata mediante Cedears. Por su parte, otro experto menciona opciones que van desde plazos fijos en dólares hasta fondos en moneda extranjera, obligaciones negociables, bonos soberanos, títulos del Tesoro de Estados Unidos y activos de renta variable como Cedears y ETF.
“Cada opción conlleva un nivel de riesgo diferente”, expuso. Mientras que los plazos fijos representan simplicidad pero ofrecen tasas bajas, las obligaciones negociables tienen el potencial de ofrecer rendimientos superiores, aunque incluyen riesgos crediticios y de país.
La clave, según los analistas, es entender el objetivo de cada inversor. La compra de dólares puede servir como cobertura cambiaria, pero mantenerlos inmovilizados equivale a resignar el potencial de rendimiento.